प्रधान महालेखा परीक्षा महानिदेशक (सेंट्रल) की एक हालिया रिपोर्ट में चंडीगढ़ स्मार्ट सिटी कंपनी लिमिटेड (सीएससीएल) के बंद होने के बाद आईडीएफसी फर्स्ट बैंक में एमसी द्वारा बैंक खाता खोलने और संचालन में कई खामियों को चिह्नित किया गया है। सीबीआई 116 करोड़ रुपये के फर्जी सावधि जमा रसीद (एफडीआर) घोटाले में सभी आरोपियों के खिलाफ पहले ही आरोपपत्र दायर कर चुकी है।
घोटाले के अधिकारियों के संज्ञान में आने के बाद ऑडिट किया गया और प्राथमिकी दर्ज की गई। बाद में यह मामला सीबीआई को ट्रांसफर कर दिया गया।
रिकॉर्ड और लागू नियमों की जांच के बाद, ऑडिट रिपोर्ट में पाया गया कि खाता खोलते समय और धन का निवेश करते समय सरकार की निवेश नीति का पालन नहीं किया गया था।
रिपोर्ट में वित्त मंत्रालय, वित्तीय सेवा विभाग को 25 जनवरी, 2008 को जारी निर्देशों का हवाला दिया गया था, जिसमें कहा गया था कि सरकारी विभागों के नियंत्रण में लेनदेन और धन के लिए सार्वजनिक क्षेत्र के बैंकों को प्राथमिकता दी जानी चाहिए। इसमें कहा गया है कि इस तरह के कम से कम 60 प्रतिशत धन को सार्वजनिक क्षेत्र के बैंकों में रखा जाना चाहिए।
निर्देशों में यह भी सलाह दी गई है कि थोक जमाओं के लिए प्रतिस्पर्धी बोलियां आमंत्रित करने की प्रथा को बंद कर दिया जाए और इस तरह की जमाराशियों को उन बैंकों के पास रखा जाए जिनके साथ विभाग का नियमित कारोबार है, जिसमें सार्वजनिक क्षेत्र के बैंक भी शामिल हैं।
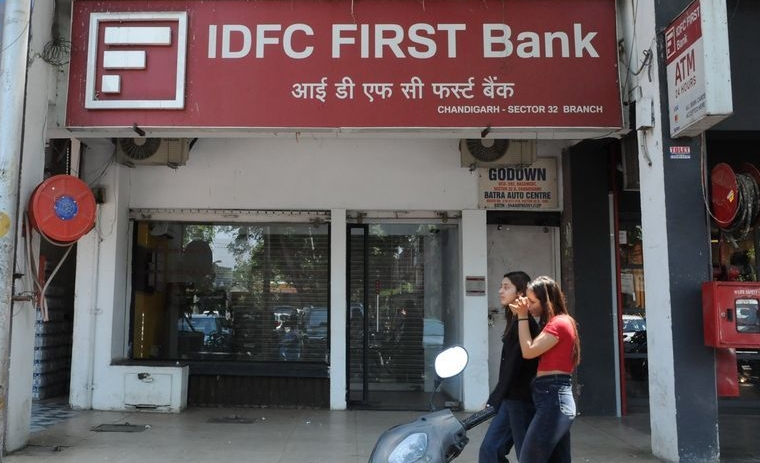
एमसी द्वारा प्रस्तुत रिकॉर्ड की जांच के दौरान, ऑडिट में पाया गया कि सीएससीएल के बंद होने के बाद, नागरिक निकाय ने 27 मार्च, 2025 को आईडीएफसी फर्स्ट बैंक, सेक्टर 32 में 8.85 प्रतिशत प्रति वर्ष की ब्याज दर पर ऑटो-स्वीप सुविधा के साथ एक समर्पित फ्लेक्सी फिक्स्ड डिपॉजिट खाता खोला।
उसी दिन, संयुक्त आयुक्त, एमसी ने बैंक से “कमिश्नर, एमसीसी” के नाम पर सावधि जमा खाता खोलने का अनुरोध किया। बैंक ने बाद में समर्पित खाते से मार्च 28 से अप्रैल 6, 2025 के बीच कुल 116.84 करोड़ रुपये का एफडीआर जारी किया। बाद में इन एफडीआर पर संदेह पाया गया और बैंक के रिकॉर्ड में दिखाई नहीं दिया।
ऑडिट में पाया गया कि पूरी उपलब्ध राशि को निजी क्षेत्र के बैंक में निवेश करना स्पष्ट रूप से निर्देशों का पालन नहीं करना था, जिसमें सार्वजनिक क्षेत्र के बैंकों में कम से कम 60 प्रतिशत धन की आवश्यकता होती है।
जब 30 अप्रैल, 2026 को एफडीआर की परिपक्वता के बाद उनकी परिपक्वता के बाद सहायक दस्तावेजों के साथ अनुपालन न करने और उनकी नवीनतम स्थिति प्रस्तुत करने के लिए कहा गया, तो एमसी ने जवाब दिया कि उपलब्ध रिकॉर्ड के अनुसार, तत्कालीन कर्मचारियों द्वारा नोटिंग में मंत्रालय के निर्देशों का कोई संदर्भ नहीं दिया गया था।
रिपोर्ट में आगे कहा गया है कि निवेश नीति का पालन न करने, आंतरिक नियंत्रण और निगरानी तंत्र में कमियों और उचित सतर्कता बरतने में विफलता के परिणामस्वरूप संदिग्ध एफडीआर धोखाधड़ी हुई थी।
ऑडिट में पंजाब नगर निगम अधिनियम, 1976 की धारा 176 (2) का भी उल्लेख किया गया है, जिसे केंद्र शासित प्रदेश, चंडीगढ़ तक विस्तारित किया गया है। इस प्रावधान के तहत परीक्षक, स्थानीय निधि लेखा को निगम के खातों की दिन-प्रतिदिन की जांच और ऑडिट करना होगा और नागरिक निकाय को मासिक रिपोर्ट प्रस्तुत करनी होगी।
रिपोर्ट में जोर देकर कहा गया है कि एक मजबूत आंतरिक नियंत्रण तंत्र न केवल धोखाधड़ी गतिविधियों के लिए एक निवारक के रूप में कार्य करता है, बल्कि ऐसी घटनाओं की संभावना को भी कम करता है और प्रबंधन को अपने उद्देश्यों को प्राप्त करने में मदद करता है।
ऑडिट में पाया गया कि आउटसोर्स कर्मचारी अनुभव मिश्रा ने सीएससीएल से संबंधित 116.84 करोड़ रुपये से संबंधित रिकॉर्ड अपने कब्जे में ले लिए थे, जिसमें सभी एफडीआर और संबंधित बैंक स्टेटमेंट शामिल थे।
इन एफडीआर को प्राप्त होने पर सत्यापित किया जाना आवश्यक था। हालांकि, ऑडिट में कहा गया है कि इस तरह के सत्यापन का कोई रिकॉर्ड उपलब्ध नहीं कराया गया था।
इसने आगे कहा कि 3 मार्च, 2025 को एमसी कार्यालय का आदेश, जिसके तहत 11 अधिकारियों को सीएससीएल के रिकॉर्ड को पूरी तरह से बंद होने तक प्राप्त करने और अपने कब्जे में लेने का काम सौंपा गया था, में अधिकारियों की भूमिकाओं और जिम्मेदारियों को निर्दिष्ट नहीं किया गया था।
आदेश में कर्तव्यों के उचित विभाजन का अभाव था, जिसके परिणामस्वरूप अभिलेखों के संचालन और सत्यापन के लिए स्पष्ट रूप से परिभाषित जवाबदेही ढांचे का अभाव था।
ऑडिट में पाया गया कि विसंगतियों का प्रारंभिक चरण में ही पता लगाया जा सकता था, अगर रिकॉर्ड सौंपते समय वित्तीय दस्तावेजों की उचित जांच और मिलान किया गया होता।